

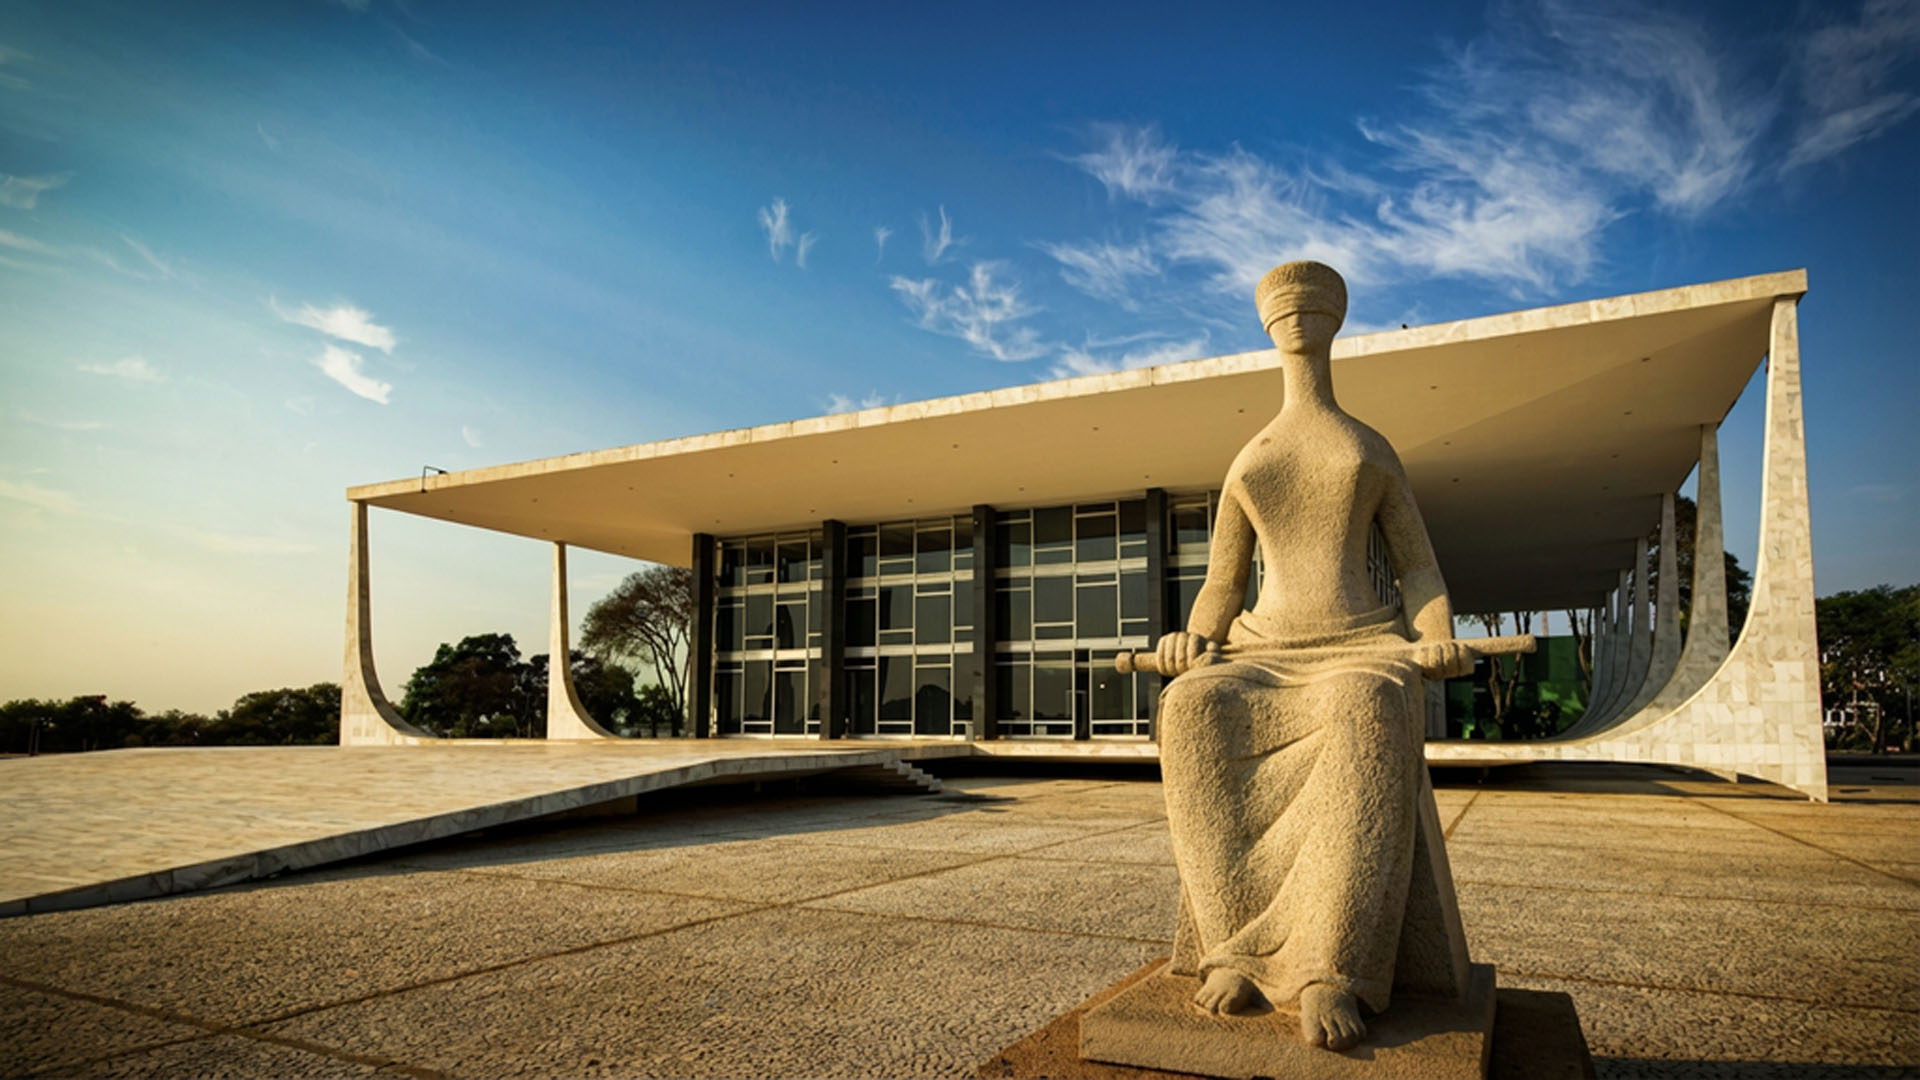
O mês de maio de 2025 promete ser decisivo para o futuro da reforma tributária brasileira. O Supremo Tribunal Federal incluiu em sua pauta o julgamento de ações diretas que questionam aspectos centrais da regulamentação do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), os dois tributos que formam a espinha dorsal do novo sistema de consumo aprovado pelo Congresso Nacional. As decisões que saírem do Plenário da Corte têm potencial para redesenhar a forma como milhões de empresas e contribuintes brasileiros vão lidar com suas obrigações fiscais nos próximos anos — e, dependendo do desfecho, podem até alterar o cronograma de implementação da reforma mais ambiciosa do sistema tributário nacional em décadas.
A relevância do julgamento transcende o debate jurídico. Desde que a Emenda Constitucional 132/2023 foi promulgada e suas leis complementares regulamentadoras passaram a tramitar, uma onda de questionamentos chegou ao Supremo. Entidades de classe, partidos políticos e setores econômicos levantaram dúvidas sobre a constitucionalidade de dispositivos específicos da regulamentação, alegando que determinadas regras extrapolam o que foi autorizado pelo texto constitucional. Agora, com a pauta definida, o STF terá a oportunidade — e a responsabilidade — de dar respostas concretas a essas contestações, num momento em que o país se prepara para a fase de transição do novo modelo tributário.
O que será julgado e por que importa
Conforme mapeamento realizado pelo portal JOTA, especializado em cobertura do Judiciário e do universo jurídico-tributário, a pauta do Plenário do STF para maio de 2025 reúne um conjunto de ações diretas de inconstitucionalidade e arguições que tocam diretamente na estrutura da reforma tributária. Entre os pontos mais sensíveis estão questionamentos sobre a forma como a regulamentação definiu regras de creditamento do IBS e da CBS, os critérios para regimes diferenciados e favorecidos, e a delimitação das competências do Comitê Gestor do IBS — órgão interfederativo que será responsável por administrar o novo imposto compartilhado entre estados e municípios.
A preocupação central dos autores dessas ações é que determinados dispositivos das leis complementares teriam ido além do que a emenda constitucional autorizou, criando obrigações, restrições ou exceções sem o devido amparo no texto aprovado pelo poder constituinte derivado. Em outras palavras, o debate gira em torno dos limites entre regulamentar e inovar — uma fronteira que, em matéria tributária, carrega consequências bilionárias.
O levantamento feito pelo escritório Briganti Advogados, que acompanha sistematicamente a pauta de julgamentos do STF, reforça que as teses tributárias pautadas para maio envolvem impactos fiscais de alta magnitude. Não se trata apenas de questões teóricas ou acadêmicas: as decisões terão reflexo direto na forma como empresas calculam seus tributos, estruturam suas operações e planejam seus investimentos durante o período de transição, que vai de 2026 a 2033.
Insegurança jurídica no horizonte da transição
Um dos efeitos colaterais mais imediatos da existência dessas ações no STF é o aumento da insegurança jurídica num momento particularmente delicado. Empresas de todos os portes estão investindo recursos significativos para adaptar seus sistemas, treinar equipes e redesenhar processos internos em preparação para o novo modelo. Consultorias tributárias e escritórios de contabilidade trabalham a todo vapor para orientar seus clientes sobre como operar sob as novas regras. No entanto, a possibilidade de que o Supremo declare inconstitucionais partes relevantes da regulamentação cria um cenário de paralisia decisória que prejudica especialmente os contribuintes de boa-fé.
Imagine uma empresa que precisa decidir, neste momento, se investe na atualização de seu software fiscal para se adequar às regras de creditamento do IBS e da CBS, conforme estabelecido pela legislação complementar. Se o STF alterar essas regras no julgamento de maio, o investimento feito pode se tornar parcialmente obsoleto. Multiplique essa situação por milhares de empresas e o quadro geral fica claro: a indefinição judicial impõe um custo econômico real, mesmo antes de qualquer decisão ser proferida.
É justamente por isso que a inclusão dessas ações na pauta de maio foi recebida com alívio moderado por parte do mercado. Ainda que haja o risco de decisões desfavoráveis a determinados dispositivos, a simples perspectiva de ter respostas definitivas — ou ao menos indicações claras da posição da Corte — é vista como preferível à indefinição prolongada. Como destacou reportagem do JOTA sobre os destaques da pauta de abril e maio no STF, a reforma tributária figura entre os temas de maior peso político e econômico que o tribunal enfrentará neste semestre, ao lado de questões como disputas eleitorais e grandes obras de infraestrutura.
Os pontos mais sensíveis da disputa
Embora o detalhamento completo das ações dependa da evolução processual e da ordem em que os ministros relatores apresentarão seus votos, é possível identificar alguns eixos temáticos que concentram as maiores controvérsias.
O primeiro diz respeito ao regime de creditamento. No modelo do IVA dual adotado pelo Brasil, o direito ao crédito amplo é considerado um pilar fundamental para evitar a cumulatividade — o chamado efeito cascata que encarece a cadeia produtiva. Ocorre que a regulamentação introduziu condições e exceções ao aproveitamento de créditos que, segundo os questionamentos levados ao STF, não encontram respaldo na emenda constitucional. Se a Corte acolher essa tese, poderá ampliar o direito de crédito dos contribuintes, com impacto direto na arrecadação.
O segundo eixo envolve os regimes diferenciados. A reforma previu a possibilidade de alíquotas reduzidas para setores como saúde, educação, transporte público e produtos da cesta básica. A forma como a lei complementar definiu os contornos desses regimes — quais produtos e serviços se enquadram, quais ficam de fora, como se dá a transição — gerou disputas entre setores que se sentiram prejudicados e levaram suas demandas ao Judiciário.
O terceiro ponto de tensão recai sobre o Comitê Gestor do IBS. Trata-se de uma figura institucional inédita no federalismo fiscal brasileiro: um órgão com representantes de estados e municípios que terá poder normativo, fiscalizatório e arrecadatório sobre o IBS. Questões sobre a composição do comitê, seus limites de atuação e a possibilidade de que suas decisões normativas criem obrigações acessórias sem lei formal estão entre os temas que chegaram ao Supremo.
O que esperar do Plenário
Prever o resultado de julgamentos no STF é exercício arriscado, mas alguns elementos ajudam a calibrar expectativas. A Corte tem demonstrado, nos últimos anos, uma postura de deferência ao legislador em matérias de política tributária e fiscal, reconhecendo a complexidade das escolhas envolvidas e evitando substituir o juízo do Congresso pelo seu próprio. Isso sugere que o Supremo pode adotar uma abordagem cautelosa, declarando a inconstitucionalidade apenas de dispositivos que apresentem vícios evidentes, sem comprometer a arquitetura geral da reforma.
Por outro lado, a composição atual do tribunal inclui ministros com trajetórias distintas em matéria tributária, e alguns já sinalizaram preocupação com aspectos específicos da regulamentação em manifestações públicas e decisões monocráticas anteriores. A dinâmica do Plenário — onde onze ministros debatem ao vivo e podem influenciar mutuamente seus votos — acrescenta uma camada de imprevisibilidade que não pode ser ignorada.
Um cenário intermediário, considerado provável por analistas que acompanham a Corte, é o de que o STF promova ajustes pontuais na regulamentação, modulando os efeitos de eventuais declarações de inconstitucionalidade para evitar um vácuo normativo. A técnica da modulação temporal — pela qual o tribunal reconhece que uma norma é inconstitucional, mas mantém seus efeitos por um período determinado para que o Congresso produza nova legislação — tem sido frequentemente utilizada em julgamentos tributários de grande impacto e pode ser o caminho escolhido também desta vez.
Impactos práticos para empresas e profissionais
Independentemente do resultado, o julgamento de maio produzirá ondas que serão sentidas por todo o ecossistema empresarial e tributário do país. Para as empresas, o mais urgente é garantir que seus departamentos jurídicos e fiscais estejam acompanhando de perto a evolução processual, prontos para reagir a qualquer mudança nas regras do jogo. Revisões de planejamento tributário, reavaliação de contratos com fornecedores e clientes, e ajustes em projeções financeiras são medidas prudentes neste momento de incerteza qualificada.
Para profissionais de contabilidade e consultoria tributária, o cenário é simultaneamente desafiador e repleto de oportunidades. A complexidade do momento exige conhecimento aprofundado não apenas das novas normas, mas também do processo constitucional e da jurisprudência do STF em matéria tributária. Escritórios e consultorias que conseguirem traduzir a linguagem do Supremo em orientações práticas e acionáveis para seus clientes terão uma vantagem competitiva significativa.
Há também um aspecto menos comentado, mas igualmente relevante: o impacto sobre os fiscos estaduais e municipais. Se o STF alterar aspectos da regulamentação do IBS, as administrações tributárias subnacionais — que já enfrentam o desafio monumental de se adaptar ao novo modelo — terão que recalibrar seus sistemas e procedimentos. Isso pode gerar atrasos na implementação e, em última instância, afetar a arrecadação de entes federativos que dependem fortemente das receitas tributárias para financiar serviços públicos essenciais.
O Supremo como árbitro da reforma
A chegada dessas ações ao Plenário do STF não deve ser vista como uma ameaça à reforma tributária em si, mas como parte natural do processo democrático de construção de um novo sistema tributário. Reformas estruturais dessa magnitude inevitavelmente geram disputas interpretativas, e cabe ao Poder Judiciário — em especial ao guardião da Constituição — arbitrar esses conflitos. O fato de o Supremo ter pautado os julgamentos para maio, em vez de deixá-los indefinidamente na fila de espera, é um sinal positivo de que a Corte compreende a urgência de dar segurança jurídica ao processo de transição.
O que está em jogo, no fundo, é a qualidade e a estabilidade do novo modelo tributário que vai reger a economia brasileira pelas próximas décadas. Um julgamento bem conduzido, que equilibre o respeito às escolhas do legislador com a proteção dos direitos dos contribuintes, pode fortalecer a legitimidade da reforma e facilitar sua implementação. Um julgamento que gere mais dúvidas do que respostas, por outro lado, pode prolongar o período de incerteza e dificultar a adesão dos agentes econômicos ao novo sistema.
Maio de 2025 será, portanto, um mês para acompanhar com atenção. As sessões do Plenário do STF dedicadas à reforma tributária têm tudo para se tornar um dos marcos mais importantes da história recente do Direito Tributário brasileiro. Empresas, contribuintes, profissionais da área e gestores públicos fariam bem em manter os olhos voltados para Brasília — porque as decisões que saírem daquele plenário vão reverberar em cada nota fiscal emitida, em cada declaração de imposto preenchida e em cada planejamento estratégico elaborado nos anos que virão.










