Imagine que quase metade das empresas brasileiras está emitindo documentos fiscais em desacordo com as novas exigências legais, sem necessariamente saber disso — ou, pior, sabendo e apostando que o prazo para punições ainda está longe o suficiente para justificar a procrastinação. Esse cenário não é hipotético. É o retrato atual do país em meio à maior transformação do sistema tributário brasileiro em décadas.
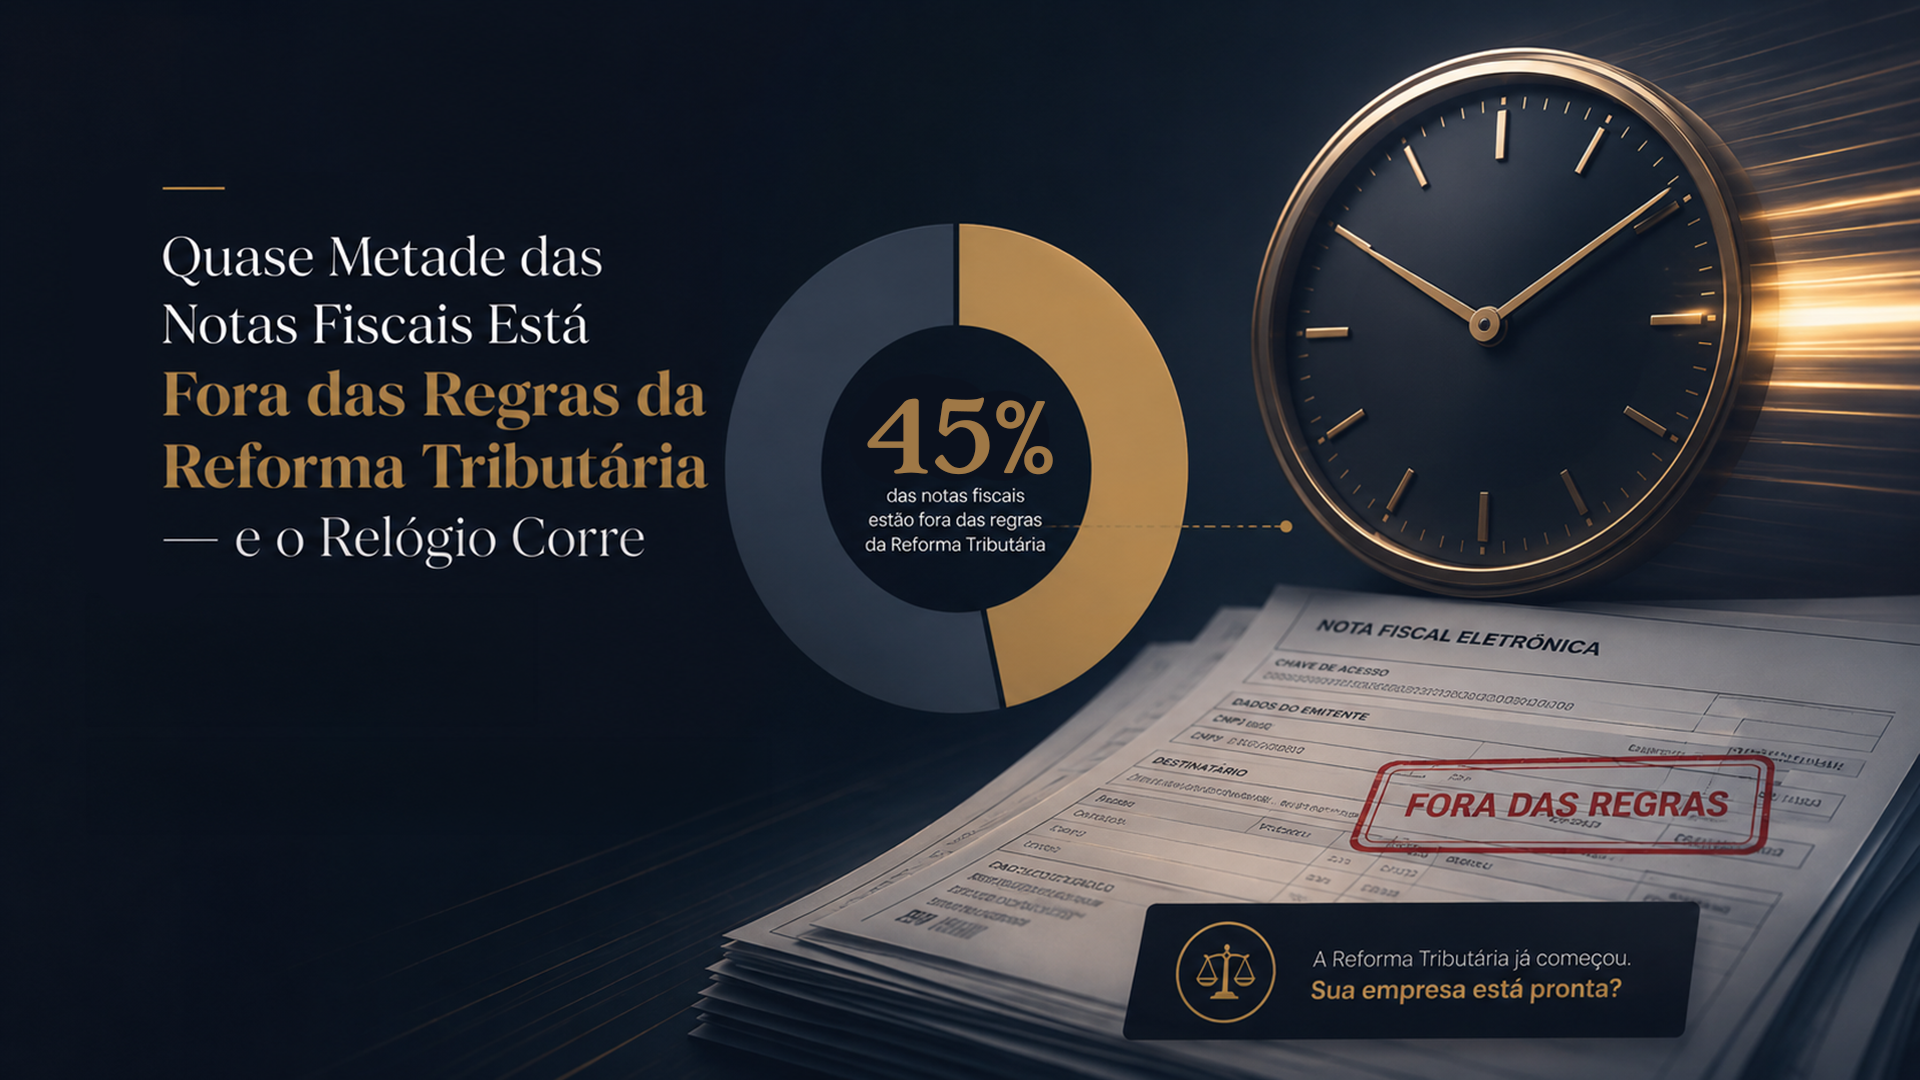
Dados divulgados pela Receita Federal indicam que 45% das notas fiscais eletrônicas emitidas no Brasil ainda não contemplam os campos obrigatórios relacionados à Contribuição sobre Bens e Serviços (CBS) e ao Imposto sobre Bens e Serviços (IBS), os dois pilares centrais da Reforma Tributária aprovada em 2023. Do outro lado da balança, 12,5 milhões de empresas já realizaram a adequação — um número expressivo, mas que ainda deixa uma fatia considerável do mercado em situação de vulnerabilidade fiscal. As multas pelo descumprimento só entram em vigor em 2027, o que tem funcionado, para muitos gestores, como um convite involuntário ao adiamento.
O problema, como costuma acontecer em transformações regulatórias de grande escala, não está apenas no número. Está no que ele revela sobre a velocidade de adaptação do empresariado brasileiro a mudanças estruturais no ambiente de negócios — e sobre os riscos concretos que essa lentidão pode gerar quando o prazo de tolerância finalmente se esgotar.
O que mudou na nota fiscal e por que isso importa
A Reforma Tributária, consolidada pela Emenda Constitucional nº 132/2023 e regulamentada pela Lei Complementar nº 214/2025, redesenha a arquitetura da tributação sobre consumo no Brasil. No lugar de um emaranhado de tributos federais, estaduais e municipais — PIS, Cofins, IPI, ICMS e ISS —, o novo sistema cria tributos unificados: a CBS, de competência federal, e o IBS, compartilhado entre estados e municípios. A transição, prevista para ocorrer de forma gradual entre 2026 e 2033, exige que as empresas comecem desde já a demonstrar transparência sobre esses novos encargos nos documentos fiscais.
A exigência prática é mais simples do que parece: as notas fiscais eletrônicas precisam ser emitidas com campos específicos que identifiquem os valores correspondentes à CBS e ao IBS. Não se trata, neste primeiro momento, de pagar os novos tributos — a cobrança efetiva da CBS está prevista para 2027 e a do IBS para 2029. O que está em jogo agora é a adaptação dos sistemas de emissão de documentos fiscais ao novo padrão, uma medida preparatória que permite tanto ao fisco quanto às empresas calibrarem processos e tecnologias antes da virada definitiva.
Apesar disso, conforme apontam o Jornal de Brasília e a Rádio Maringá, quase metade das notas emitidas ainda ignora esses campos — o que evidencia um ritmo de adaptação preocupante, considerando que agosto de 2026 marca o prazo final para que o preenchimento dessas informações se torne compulsório para todas as empresas obrigadas.
O cronograma que ninguém pode ignorar
A transição foi desenhada em etapas justamente para suavizar o impacto sobre o tecido empresarial brasileiro, composto majoritariamente por pequenas e médias empresas com infraestrutura tecnológica e contábil limitada. Mas “suave” não significa “sem prazo” — e é aqui que muitas empresas parecem estar cometendo um erro estratégico.
O cronograma funciona da seguinte forma: ao longo de 2026, as empresas deverão passar a informar os valores de CBS e IBS nas notas fiscais, ainda sem que haja cobrança efetiva desses tributos. Essa fase tem caráter educativo e de calibragem sistêmica. Em agosto de 2026, o preenchimento correto dos campos se torna obrigatório. A partir de 2027, as penalidades pelo descumprimento passam a ser aplicadas, coincidindo com o início da cobrança gradual da CBS. O IBS entra progressivamente a partir de 2029, enquanto o PIS e a Cofins são extintos de forma gradual, com previsão de desaparecimento completo até 2033.
Para as empresas que ainda não iniciaram o processo de adequação, o calendário deixa pouco espaço para improviso. Atualizar sistemas de emissão de notas fiscais, treinar equipes, revisar contratos e fluxos operacionais são tarefas que demandam tempo e planejamento — e que, se deixadas para a última hora, tendem a gerar custos muito maiores do que os de uma adaptação organizada e antecipada.
Quem está dispensado — por enquanto
Uma distinção importante, e que alivia parte da pressão sobre um segmento expressivo do mercado, diz respeito aos microempreendedores individuais (MEIs), microempresas e empresas de pequeno porte optantes pelo Simples Nacional. Conforme esclarece a Rádio Maringá, esses contribuintes estão temporariamente dispensados da obrigatoriedade de adequação dos documentos fiscais ao novo padrão de CBS e IBS.
A isenção reflete uma sensibilidade do legislador em relação ao peso desproporcional que mudanças regulatórias de alta complexidade tendem a exercer sobre os menores agentes econômicos. Empresas do Simples Nacional já operam dentro de um regime tributário diferenciado, com alíquotas unificadas e obrigações acessórias simplificadas, e a lógica é que sua incorporação ao novo sistema ocorra em condições e prazos adaptados à sua realidade.
Isso, no entanto, não significa que esses empresários possam ignorar completamente o tema. A Reforma Tributária impactará, em diferentes graus, todos os segmentos da economia brasileira — e entender as regras, mesmo quando ainda não diretamente aplicáveis, é parte do preparo necessário para navegar a transição sem surpresas.
O setor de serviços como epicentro do problema
Embora o dado de 45% de não conformidade seja amplo e abranja diferentes setores, há indicativos de que o segmento de serviços concentra parte significativa das dificuldades de adaptação. Historicamente tributado pelo ISS municipal, com alíquotas e regras que variam de cidade para cidade, o setor enfrenta uma das transformações mais dramáticas com a chegada do IBS — que substitui justamente esse imposto, entre outros.
A multiplicidade de enquadramentos, a diversidade de modelos de negócio e a heterogeneidade tecnológica das empresas de serviços criam um ambiente no qual a adequação às novas exigências fiscais é mais complexa do que em setores com cadeias produtivas mais padronizadas, como o industrial ou o varejista. Escritórios de advocacia, consultoras, agências de comunicação, prestadores autônomos formalizados como pessoas jurídicas — todos estão no radar de uma mudança que redefine a forma como seus serviços serão tributados e documentados.
Para esse público, o risco não é apenas de multas em 2027. É de operar com sistemas desalinhados em relação às exigências do fisco durante toda a fase de transição, acumulando passivos que podem se materializar de forma concentrada e inesperada.
O risco da procrastinação fiscal
Há um fenômeno bastante documentado na literatura de gestão tributária que poderia ser chamado de “síndrome do prazo distante”: quando as penalidades estão a dois ou três anos de distância, a tendência natural dos gestores é priorizar urgências do presente e empurrar a adequação para o futuro. O problema é que, no caso da Reforma Tributária, o prazo de 2027 está chegando com uma velocidade que muitas empresas ainda não internalizaram.
Especialistas em compliance tributário têm alertado que o processo de adequação não é trivial. Ele envolve, na maioria dos casos, a atualização de sistemas de gestão empresarial (ERPs), a revisão das configurações de emissão de notas fiscais, o alinhamento com fornecedores de software e, em muitos casos, a contratação de consultoria especializada para garantir que todos os campos e parâmetros estejam corretamente configurados. Em empresas de médio e grande porte, esse processo pode levar meses — o que torna setembro ou outubro de 2026 uma data perigosamente tardia para iniciar o trabalho.
O TotalNews MS reforça esse ponto ao destacar que, embora o período atual seja de adaptação, a falta de adequação já representa um risco latente — não apenas financeiro, mas operacional e reputacional. Empresas que chegarem a 2027 sem ter resolvido suas pendências fiscais estarão sujeitas a notificações, autuações e, dependendo do volume e da reincidência, a sanções que vão além das multas simples.
O que as empresas precisam fazer agora
A boa notícia é que ainda há tempo hábil para agir de forma ordenada. O caminho começa pelo diagnóstico: identificar se os sistemas atuais de emissão de notas fiscais já foram ou não atualizados para incluir os campos de CBS e IBS. Essa verificação, em geral, pode ser feita junto ao fornecedor do software de gestão ou com o apoio do contador responsável.
Em seguida, é preciso entender o impacto específico da Reforma Tributária para o setor e o modelo de negócio da empresa — já que a transição não é idêntica para todos os contribuintes. Regimes tributários diferentes, cadeias de fornecimento distintas e tipos de produto ou serviço podem determinar ritmos e complexidades de adaptação bastante variados.
Por fim, e talvez mais importante do que qualquer ação técnica pontual, é necessário que a liderança das empresas trate o tema com a seriedade que ele merece. A Reforma Tributária brasileira não é mais uma promessa recorrente da pauta econômica nacional — ela está em andamento, com lei aprovada, cronograma definido e fiscalização em curso. O dado de 45% de não conformidade não é uma estatística abstrata: é o reflexo de decisões — ou da ausência delas — que terão consequências reais e mensuráveis nos próximos anos.
O Brasil está no meio de uma transição tributária histórica. Para as empresas que já se adequaram, o desafio agora é monitorar as etapas seguintes e se manter atualizadas à medida que novas regulamentações forem sendo publicadas. Para as que ainda não deram o primeiro passo, o recado da Receita Federal é direto: quase metade do mercado ainda está fora do padrão, e 2027 não está tão longe quanto parece.